本次议息会议最值得关注的并非是否按兵不动,而是美联储主席凯文·沃什如何解释通胀重新加速,以及他会否为后续加息设定更为清晰的触发条件。
金融市场目前已高度消化10月暂停加息的情景,决议公布后的边际波动将主要来自前瞻政策路径的表述与新闻发布会的措辞。
一、决议前瞻:按兵不动概率占优,警惕鹰派尾部风险
美东时间10月27日至28日,美联储将召开联邦公开市场委员会(FOMC)会议,并定于美东时间10月28日下午2:00公布利率决议,2:30由沃什举行新闻发布会(对应北京时间10月29日凌晨2:00与2:30)。官方日程确认本次为标准的两日议息会议。
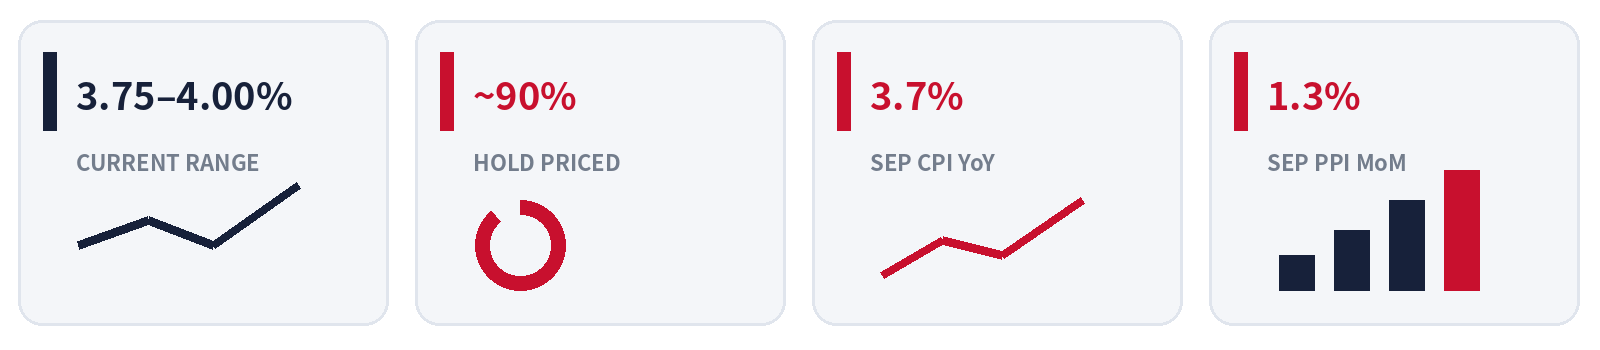
美联储在9月会议上已将联邦基金利率目标区间上调25个基点至3.75%–4.00%。截至10月25日至26日,利率期货市场对10月维持利率不变的定价概率稳定在88%至90%以上。
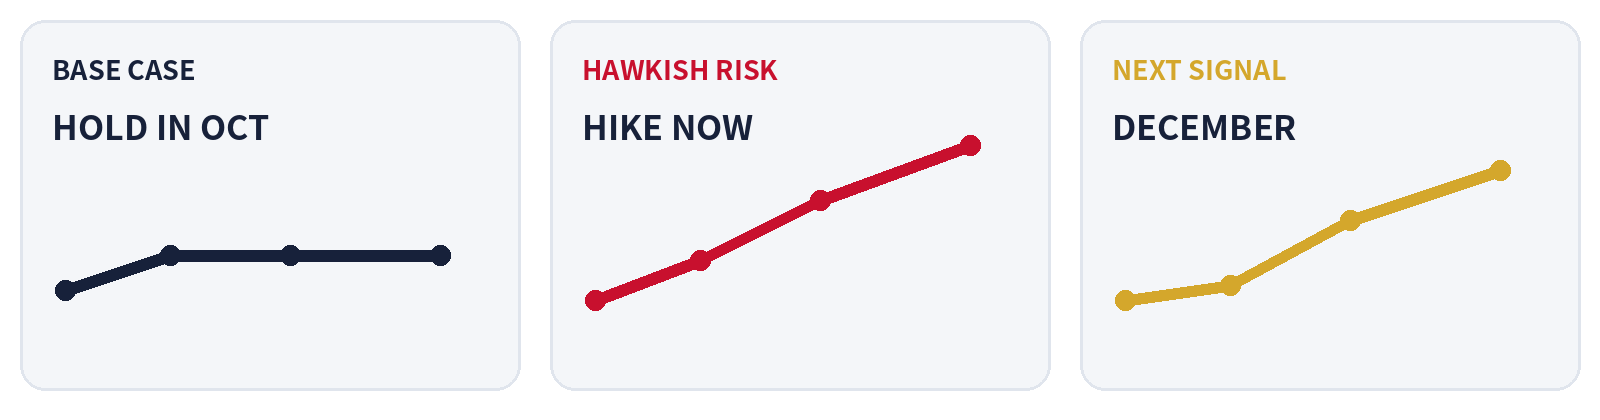
支持10月按兵不动的理由在于:美国9月新增非农就业仅2.9万人,失业率升至4.2%,7月和8月就业数据又被合计下修6万人,劳动力市场的缓冲垫正在变薄;连续两次会议加息亦可能放大政策过度收紧的宏观风险。
支持本次立即加息的理由则在于:美国9月CPI环比上涨0.6%、PPI环比上涨1.3%,均印证物价压力正在扩大;除能源冲击外,生产端商品与服务价格也在同步走高。部分经济学家指出,若推迟至12月再行动,可能面临对通胀二次抬头反应迟缓的风险。
综合而言,本次会议的基准情景是维持3.75%–4.00%的基准利率不变,但决议声明与发布会将充分保留进一步紧缩的可能性。若沃什不愿提供明确的前瞻指引,市场将从他对通胀黏性、就业韧性与金融条件的定调中寻找“12月加息门槛”。
二、通胀形势:CPI与PPI同步升温,能源成本推升二次通胀隐忧
9月美国CPI环比上涨0.6%,同比升至3.7%,高于8月的3.4%;核心CPI环比上涨0.3%,同比升至2.6%。汽油价格当月大幅上涨9.1%,能源分项指数上涨5.2%,仅汽油单项就贡献了当月整体CPI增幅的一半以上。
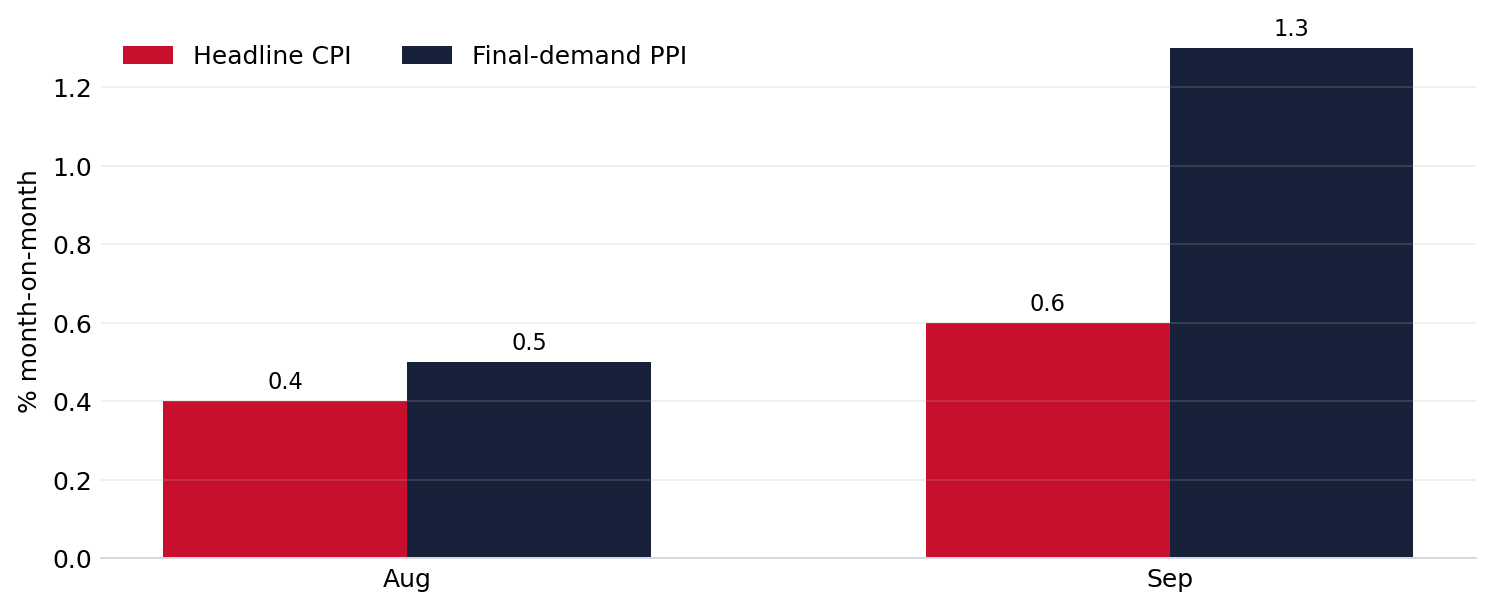
更为值得警惕的是上游生产端价格。美国9月最终需求PPI环比上涨1.3%,创下2022年3月以来的最大单月涨幅,同比涨幅达6.3%;其中最终需求商品价格上涨2.6%,服务价格上涨0.8%。PPI的广泛上扬表明成本端压力正向更广泛的企业经营与消费终端传导。
中东地缘冲突与航运风险持续对国际原油提供支撑。10月23日布伦特原油一度升至每桶116.72美元的高位,周涨幅约6.4%;虽随后小幅回落,但仍高位盘整于115美元附近。原油高企既直接推高总体物价,也容易通过物流与制造链条向核心价格体系扩散。
美联储官方锚定的核心通胀指标是个人消费支出(PCE)物价指数。9月PCE数据定于10月29日公布,晚于本次议息决议;市场预期总体PCE同比可能升至3.6%–3.7%,核心PCE约为3.1%。由于决议时PCE尚未出炉,决策层只能依据CPI、PPI及其内部结构来审视潜在通胀风险。
关键在于:若通胀反弹主要源自短期能源供应冲击,按兵不动有助于避免政策过度紧缩;若生产端与核心服务价格已出现联动扩散,等待过久则可能导致通胀预期再度固化。
三、就业与增长:非农动能边际走弱,双重使命权衡难度加大
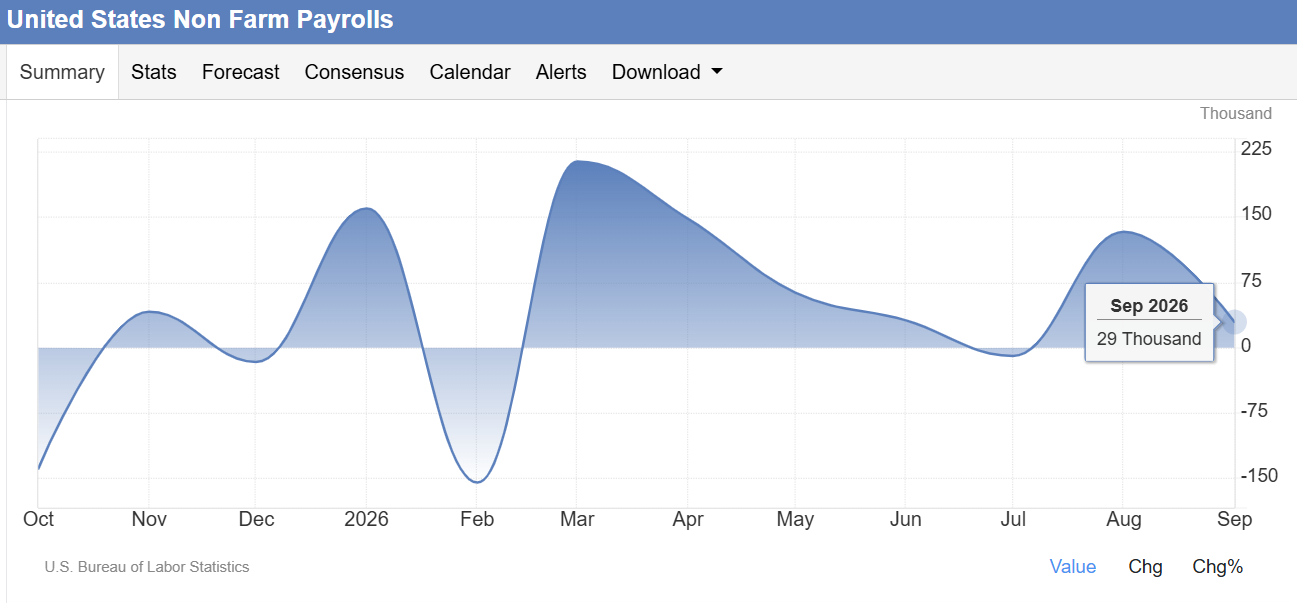
就业端数据显示,美国9月非农就业仅录得2.9万人增幅,失业率升至4.2%。同时,7月就业增幅由2.1万人修正为萎缩1万人,8月增幅由16.2万人下调至13.3万人,两月合计较初值下修6万人。平均时薪同比增速约为3.0%,劳动力成本压力虽有所缓解,但就业降温迹象初显。
这使得美联储在物价稳定与充分就业的双重使命中面临更复杂的平衡。就业市场虽未出现急剧滑坡,但历史数据的大幅下修表明就业动能正逐步减弱,贸然加息可能加剧实体经济下行压力;而能源价格走高又在持续侵蚀居民实际购买力。
从消费端看,9月零售销售名义环比增长约0.8%,但主要由加油站收入大增拉动;剔除汽车、汽油、建材和餐饮后用于GDP核算的核心控制组零售销售仅微增0.1%,反映出实际需求端并非全面扩张。
此外,美国第三季度GDP初值、9月PCE及个人收支数据将于决议次日(10月29日)集中公布,这些后续数据将直接主导市场对12月会议的最终定价。
四、政策沟通:沃什或维持鹰派暂停,为12月行动预留门槛
自9月开启本轮紧缩以来,主席沃什在公开沟通中保持克制,倾向于让实时经济数据主导政策调整。面对当前市场对终点利率水平与后续加息条件的追问,沃什在发布会上的表态至关重要。
若本次如期维持基准利率不变,沃什必须合理解释为何在CPI与PPI偏热的背景下依然选择观望。合理的政策逻辑是:当前利率已进入限制性区域,劳动力市场呈现放缓,且PCE数据尚未落地,暂停加息是为了评估输入型能源通胀的传导广度,而非意味着抗通胀进程已宣告胜利。
新闻发布会重点关注四类核心表态:
1. 是否将9月通胀反弹界定为一次性能源扰动,抑或存在扩散风险;
2. 是否认为当前利率水平已具备足够限制性;
3. 如何评估非农就业大幅下修是统计噪音还是下行趋势的确认;
4. 是否为12月再度收紧设立前置条件,抑或继续保持数据依赖。
随着美国中期选举临近,宏观政策的政治敏感度持续上升。对美联储而言,最稳妥的沟通策略仍是严格恪守双重使命与数据驱动原则,尽力避免将货币决议与短期政治诉求产生关联。
(旺旺金业 编辑整理)